海口社区百货零售观察:日用百货与家居用品的品类结构变化趋势
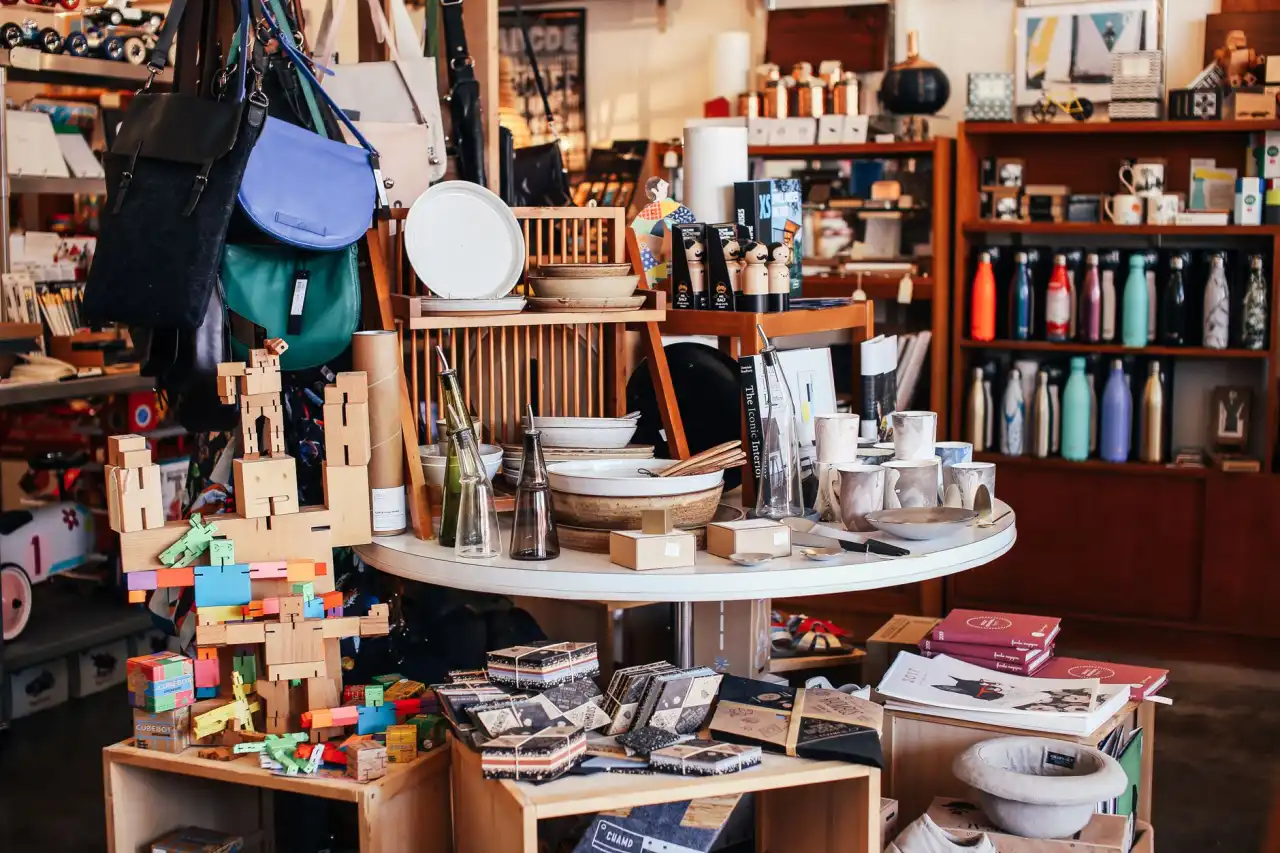
过去两年,海口社区型百货零售的货架结构正在发生静默但明确的位移。以大英山、国贸、府城几个成熟居住片区为例,单店日用百货SKU占比从2022年的约42%收缩至2024年的34%左右,而家居用品类目同期从18%攀升至27%。这一升一降背后,并非简单的品类替换,而是社区消费半径缩短、居住形态变化与供应链响应速度三重因素叠加的结果。
一、品类位移的底层动因
海口零售市场的特殊性在于,大型商业综合体高度集中于国贸、滨海大道沿线,而社区末端网点承担了大量即时性需求。随着2023年以来多个安居房、回迁房项目交付入住,新住户对家居用品的首轮采购需求集中释放——从收纳箱、防潮垫到晾晒架,这类商品客单价适中、决策链路短,天然适合社区店承接。与此同时,传统日用百货中的部分标品(如基础款毛巾、牙刷)被线上即时零售分流,倒逼社区店调整陈列面积。
二、家居用品的“轻量化”技术趋势
观察海口本地批发渠道的出货数据,家居用品品类内部正呈现明显的轻量化与模块化特征。以收纳类产品为例,2024年出货量增长最快的是可折叠PP材质收纳箱和模块化布艺分隔件,传统硬质塑料收纳柜的占比下降约11个百分点。原因在于海口高湿高盐的气候环境对材质耐候性提出更高要求,而轻量化产品在物流成本、陈列灵活性和消费者搬运便利性上均有优势。
另一个值得注意的技术细节是防潮工艺的普及。部分家居用品供应商开始在布料类产品中嵌入微孔透气膜层,在保持防潮性能的同时避免传统涂层带来的闷热感。这类工艺此前多用于户外用品,如今正向社区零售的家居品类渗透。
品类结构调整的对比维度
- 周转率:日用百货平均周转天数约28天,家居用品约45天,但后者毛利率高出8-12个百分点
- 复购周期:日用百货复购周期短(2-4周),家居用品则呈现“集中采购+长尾补购”的双峰分布
- 陈列效率:家居用品需要更多场景化陈列空间,单位坪效低于日用百货,但客单价拉动效应明显
三、对社区百货零售的实操建议
基于上述观察,海口社区百货零售的品类调整不宜采取“一刀切”策略。建议按以下优先级分步推进:
- 将日用百货中的高频刚需品(纸巾、清洁剂)保留在入口动线,压缩长尾标品SKU数量
- 在家居用品区引入场景化组合陈列,例如“阳台晾晒解决方案”“卧室收纳组合”,提升连带购买率
- 针对海口回南天、台风季等本地气候节点,提前备货防潮、防风类家居用品,形成季节性销售峰值
海口零售市场的社区化趋势不可逆,但社区店的核心竞争力始终在于对周边500米住户需求的精准响应。日用百货与家居用品的品类比例没有标准答案,关键在于根据门店所在片区的住户结构、户型特征和消费节奏动态调整。对于息尚克百货店而言,持续跟踪周边小区的入住率变化和线上即时零售的渗透节奏,比盲目跟风调整货架更有实际价值。